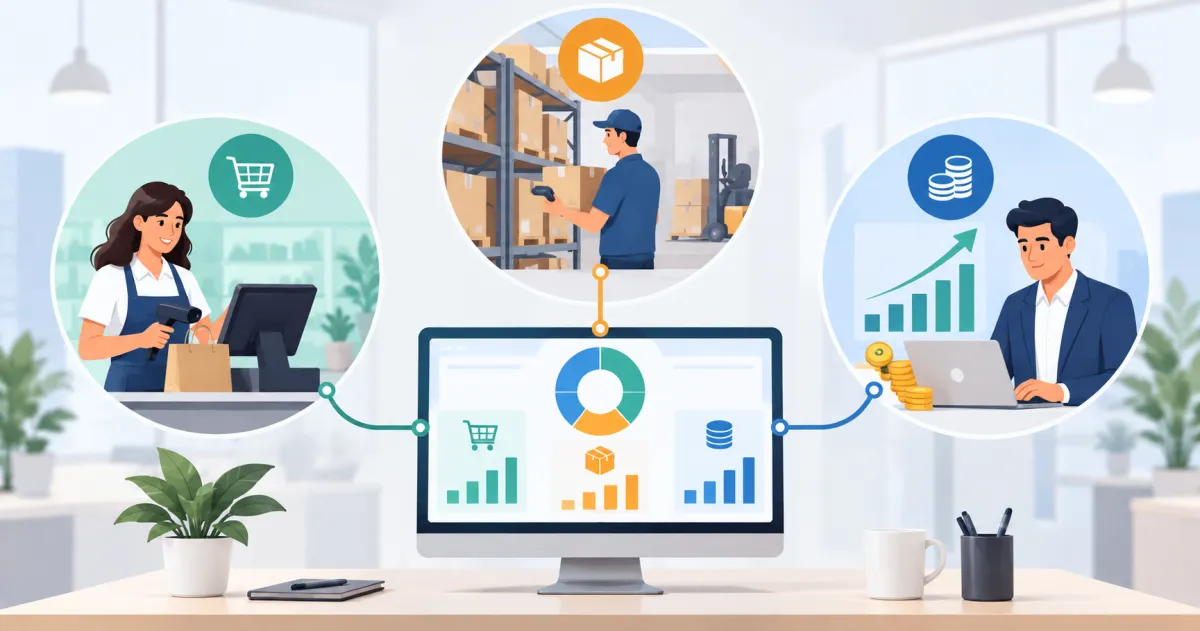
Uma empresa pode possuir equipes eficientes, bons produtos e um volume crescente de vendas e, ainda assim, enfrentar dificuldades de gestão quando suas informações estão espalhadas entre diferentes controles. Esse problema costuma aparecer quando vendas, estoque e financeiro trabalham de maneira independente, cada área registrando dados em planilhas, sistemas ou documentos próprios.
Nesse cenário, uma venda pode ser concluída sem que o estoque seja atualizado imediatamente. O setor financeiro pode não receber todas as informações sobre valores, vencimentos e formas de pagamento. Ao mesmo tempo, a equipe responsável pelas compras pode tomar decisões com base em quantidades desatualizadas, aumentando o risco de faltar mercadoria ou comprar produtos além da necessidade.
Os Sistemas integrados de gestão ERP surgem justamente para organizar esse fluxo. Em vez de cada área manter uma base independente, as informações podem ser centralizadas e compartilhadas de acordo com as movimentações realizadas na operação.
Isso significa que uma mesma venda pode produzir reflexos em diferentes setores. Ao confirmar uma operação comercial, por exemplo, a quantidade correspondente pode ser movimentada no estoque enquanto o valor da negociação é registrado no financeiro. Dessa maneira, os departamentos passam a trabalhar com informações relacionadas à mesma origem.
A integração também facilita a identificação de problemas. Quando os dados estão conectados, torna-se mais simples descobrir de onde surgiu uma divergência de estoque, quais vendas ainda possuem valores pendentes, quanto existe previsto para receber ou quais produtos apresentam maior movimentação.
O objetivo não é apenas automatizar tarefas, mas criar uma sequência lógica entre os processos. Venda, movimentação de mercadoria e recebimento fazem parte de uma mesma operação empresarial e precisam ser acompanhados de maneira coordenada.
Ao longo deste conteúdo, veremos como essa integração pode funcionar na prática, quais recursos devem ser observados, quais indicadores ajudam no acompanhamento e quais cuidados são necessários para implantar uma gestão realmente conectada entre vendas, estoque e financeiro.
O que são Sistemas integrados de gestão ERP e como funcionam?
Os Sistemas integrados de gestão ERP são soluções desenvolvidas para centralizar informações e conectar processos que pertencem a diferentes áreas de uma empresa. Em vez de manter diversos controles independentes, o ERP cria uma base na qual as movimentações realizadas em um setor podem alimentar outras etapas da operação.
Essa integração é especialmente importante porque poucas atividades empresariais começam e terminam dentro de um único departamento. Uma venda, por exemplo, pode envolver cliente, produto, quantidade disponível, condição de pagamento, faturamento, movimentação de estoque e recebimento.
Quando essas informações permanecem separadas, a empresa precisa criar procedimentos para transportar dados de uma área para outra. Quanto maior o volume de operações, maior pode ser o risco de atrasos, duplicidade e divergências.
Conceito de integração empresarial
Integrar departamentos significa permitir que diferentes processos utilizem informações relacionadas entre si dentro de uma estrutura organizada.
Imagine uma empresa que utiliza uma planilha para vendas, outra para estoque e uma terceira para controlar contas a receber. Quando uma venda é realizada, alguém precisa atualizar manualmente os três registros.
Nesse processo podem surgir situações como uma venda estar registrada, mas a saída do produto ainda não ter sido lançada. Também pode acontecer de o estoque ser atualizado corretamente, enquanto o financeiro permanece sem o valor previsto para recebimento.
Em um ambiente integrado, as informações podem seguir regras definidas conforme cada operação. A confirmação de uma venda pode gerar movimentações correspondentes sem exigir que os mesmos dados sejam digitados novamente em vários controles.
Centralização das informações
A centralização é um dos principais elementos desse modelo de gestão.
Dados de clientes podem ser utilizados pelo setor comercial e também relacionados aos respectivos documentos e contas a receber. Os produtos cadastrados podem alimentar vendas, compras, estoque e relatórios. As informações dos fornecedores podem estar conectadas às entradas de mercadorias e às obrigações financeiras.
Isso cria uma base mais consistente para consultas.
Em vez de perguntar qual planilha possui a informação mais recente, o usuário pode consultar registros originados pelas próprias movimentações realizadas no sistema.
Também fica mais simples manter informações padronizadas. Se determinado produto possui um único cadastro utilizado nas operações, reduz-se a necessidade de criar registros diferentes para vendas, compras e estoque.
Como uma informação percorre diferentes setores
Um exemplo ajuda a visualizar o processo.
Uma empresa possui determinado produto em estoque. O vendedor recebe uma solicitação de um cliente e registra um pedido. Dependendo da configuração utilizada, aquela quantidade pode ser reservada para impedir que seja comprometida em outra negociação.
Quando a venda é confirmada, ocorre a movimentação correspondente do produto. Se a operação for realizada a prazo, o financeiro pode receber os valores e vencimentos previstos.
O fluxo pode ser resumido da seguinte maneira:
Venda registrada → movimentação do produto → geração financeira → atualização dos relatórios.
Todas essas etapas estão relacionadas à mesma operação original.
Caso seja necessário verificar posteriormente por que determinada quantidade saiu do estoque ou de onde veio certo valor financeiro, a empresa possui melhores condições para rastrear a movimentação.
Por que a integração reduz retrabalho?
O retrabalho aparece principalmente quando a mesma informação precisa ser registrada várias vezes.
Se um vendedor cadastra cliente, produto, quantidade e valor em um controle comercial e depois outra pessoa precisa repetir essas informações no financeiro, existe duplicação de atividade.
Além do tempo utilizado, cada nova digitação cria uma oportunidade de erro.
Com a integração, informações já registradas podem ser aproveitadas nas etapas seguintes. Isso não elimina a necessidade de conferência, mas reduz tarefas puramente repetitivas e permite que os usuários concentrem atenção nas validações que realmente exigem análise.
A empresa passa, portanto, a trabalhar com processos conectados, e não apenas com departamentos que utilizam o mesmo software.
Por que integrar vendas, estoque e financeiro?
Os Sistemas integrados de gestão ERP ajudam a aproximar três áreas que possuem uma relação direta dentro da operação: vendas, estoque e financeiro. Essa conexão é importante porque praticamente toda negociação comercial gera consequências sobre mercadorias e valores.
Quando esses setores trabalham sem comunicação adequada, a empresa pode até registrar todas as informações necessárias, mas terá dificuldade para criar uma visão única da operação.
Relação entre os três setores
Uma venda não termina quando o vendedor confirma o pedido.
Dependendo do modelo de negócio, a operação pode comprometer uma quantidade disponível antes mesmo do faturamento. Posteriormente, o produto será movimentado e o pagamento poderá ocorrer à vista ou em uma ou várias parcelas.
Isso significa que a negociação interfere na quantidade disponível, nas reservas, no faturamento, nas contas a receber e no fluxo financeiro da empresa.
Considere uma venda de dez unidades realizada com pagamento em três parcelas. O setor comercial precisa conhecer o valor e as condições negociadas. O estoque precisa considerar as dez unidades comprometidas. O financeiro precisa acompanhar os três recebimentos previstos.
Embora sejam tarefas diferentes, todas pertencem à mesma venda.
Problemas de uma operação sem integração
Um dos problemas mais frequentes ocorre quando o vendedor consulta um saldo que não representa a disponibilidade real.
O cadastro pode mostrar vinte unidades, mas cinco delas já estão comprometidas em outros pedidos. Caso essa diferença não seja considerada, uma nova venda pode comprometer mercadorias que a empresa não conseguirá entregar.
Outro problema aparece quando existe diferença entre estoque físico e estoque registrado. Entradas, devoluções, cancelamentos ou saídas realizadas sem atualização correta podem provocar divergências acumuladas.
No financeiro, a falta de integração dificulta relacionar os recebimentos às operações que lhes deram origem. A empresa pode saber quanto vendeu em determinado período, mas ainda precisar de grande esforço para descobrir quanto efetivamente recebeu.
Também existe impacto nas compras.
Se o responsável pela reposição não possui acesso confiável ao histórico de vendas e à quantidade disponível, uma compra pode ser realizada sem considerar a demanda real. Isso aumenta tanto o risco de ruptura quanto o de excesso de mercadoria.
Benefícios da integração
Um dos primeiros benefícios está na confiabilidade das informações.
Quando as movimentações seguem processos conectados, os relatórios tendem a apresentar dados que possuem uma origem comum. Isso facilita conferências e investigações quando alguma divergência aparece.
Outro benefício é a redução de lançamentos manuais. A empresa não precisa transportar todas as informações entre setores por meio de planilhas, mensagens ou anotações.
A consulta também se torna mais ágil. Em vez de procurar dados comerciais em um local, estoque em outro e financeiro em um terceiro, a equipe pode analisar informações relacionadas dentro do mesmo ambiente de gestão.
A integração ainda ajuda a construir indicadores mais completos.
O faturamento isoladamente mostra quanto foi vendido, mas não revela necessariamente quanto foi recebido. A quantidade vendida mostra o desempenho comercial de um produto, mas precisa ser relacionada ao estoque disponível para apoiar uma decisão de reposição.
Por isso, conectar as áreas permite que a empresa passe da simples coleta de dados para uma análise mais ampla dos resultados.
Como integrar vendas ao controle de estoque?
Nos Sistemas integrados de gestão ERP, a relação entre vendas e estoque começa antes mesmo da saída física de uma mercadoria. Dependendo do processo utilizado pela empresa, orçamentos, pedidos, reservas, faturamentos, cancelamentos e devoluções podem interferir na maneira como a disponibilidade deve ser interpretada.
Por isso, integrar essas áreas exige compreender em qual momento cada movimentação realmente deve ocorrer.
Orçamentos e pedidos
O processo comercial pode começar com um orçamento.
Nesse estágio, existe uma intenção de compra, mas a venda ainda não necessariamente foi confirmada. Por esse motivo, a empresa precisa definir se um orçamento deve ou não comprometer mercadorias.
Depois da aprovação, a negociação pode avançar para um pedido. Dependendo da política da empresa, o pedido confirmado pode reservar produtos até que o faturamento ou a entrega seja realizado.
A principal vantagem de organizar essas etapas é diferenciar interesse comercial de compromisso efetivo.
Se todas as propostas retirassem produtos da disponibilidade imediatamente, a empresa poderia deixar de vender mercadorias por causa de negociações que talvez nunca fossem concluídas.
Reservas de mercadorias
A reserva permite identificar uma quantidade existente fisicamente no estoque, mas que já está comprometida com determinada operação.
Imagine um produto com vinte unidades fisicamente armazenadas.
Um cliente realiza um pedido de cinco unidades. Enquanto o pedido aguarda faturamento, a empresa pode continuar tendo vinte unidades físicas, mas apenas quinze efetivamente disponíveis para novas vendas.
Nesse caso:
Estoque físico: 20 unidades.
Quantidade reservada: 5 unidades.
Quantidade disponível: 15 unidades.
A distinção é importante porque olhar apenas para o saldo físico poderia levar outro vendedor a acreditar que todas as vinte unidades ainda podem ser negociadas.
Baixa automática ou integrada do estoque
Quando a venda alcança a etapa definida para movimentar a mercadoria, o sistema pode registrar a respectiva saída.
O momento exato depende da operação adotada pela empresa. Em alguns casos, a movimentação acontece no faturamento. Em outros, pode estar associada a uma etapa operacional específica.
O ponto principal é manter uma regra consistente.
Se determinadas vendas movimentam estoque no pedido e outras apenas na conclusão, sem um critério claramente estabelecido, os saldos podem se tornar difíceis de interpretar.
Também é necessário definir qual depósito ou local de estoque será movimentado quando a empresa trabalhar com mais de um endereço, filial ou área de armazenamento.
Cancelamentos e devoluções
A integração precisa considerar também os movimentos inversos.
Uma venda cancelada pode exigir a liberação de uma reserva ou o retorno de determinada quantidade ao saldo disponível.
Em uma devolução, a empresa precisa avaliar se o item retornado possui condições de voltar ao estoque de venda. Produtos danificados, por exemplo, podem exigir tratamento diferente.
O importante é que cancelamentos e devoluções não sejam vistos somente como alterações comerciais. Eles podem modificar a posição do estoque e, em algumas situações, produzir reflexos financeiros.
Consulta da disponibilidade
Um bom controle precisa permitir mais do que consultar um único saldo.
A equipe comercial pode precisar conhecer estoque atual, quantidade reservada, quantidade disponível, estoque mínimo e itens em falta.
Essas informações melhoram a qualidade da negociação porque permitem estabelecer prazos e quantidades com base na situação real da empresa.
Também ajudam o setor de compras. Quando produtos apresentam baixo saldo disponível e demanda recorrente, a necessidade de reposição pode ser identificada mais cedo.
Integrar vendas e estoque, portanto, não significa apenas dar baixa automática em produtos. Significa construir uma relação consistente entre intenção de venda, compromisso de mercadoria, movimentação física e disponibilidade para novas operações.
Como integrar vendas ao financeiro?
Nos Sistemas integrados de gestão ERP, a integração entre vendas e financeiro permite acompanhar uma negociação desde o valor comercial até o recebimento efetivo. Essa relação é essencial porque faturar não significa necessariamente receber naquele mesmo momento.
Empresas que vendem a prazo precisam saber não apenas quanto foi vendido, mas também quando cada valor deverá entrar no caixa e quais recebimentos continuam pendentes.
Geração de contas a receber
Uma venda a prazo pode originar automaticamente os respectivos títulos financeiros conforme a condição negociada.
Isso reduz a necessidade de o setor financeiro receber informações separadamente e cadastrar novamente cliente, valor, vencimento e quantidade de parcelas.
Imagine uma venda de R$ 2.400 com vencimento dividido em quatro parcelas mensais.
O financeiro precisa visualizar quatro previsões de R$ 600, cada uma com seu vencimento correspondente.
Dessa maneira, a empresa consegue enxergar não somente o valor total da venda, mas a distribuição dos recebimentos ao longo dos meses.
Formas e condições de pagamento
A integração precisa considerar as diferentes maneiras pelas quais uma empresa recebe.
Dinheiro, Pix, cartão, boleto e vendas parceladas possuem características diferentes. Por isso, não basta registrar que houve uma venda de determinado valor. É necessário identificar como esse valor será recebido.
Uma operação à vista possui um efeito financeiro diferente de uma venda parcelada.
Duas vendas de R$ 5.000 podem apresentar o mesmo faturamento, mas provocar cenários de caixa completamente distintos caso uma seja recebida imediatamente e a outra seja dividida em várias parcelas.
As condições de pagamento, portanto, fazem parte do planejamento financeiro.
Parcelamento das vendas
O parcelamento demonstra de maneira clara a importância da integração.
Considere uma venda de R$ 3.000 dividida em três parcelas de R$ 1.000.
Com o registro correto, o financeiro passa a possuir três previsões de recebimento. Essas parcelas podem ser distribuídas conforme os vencimentos negociados e acompanhadas individualmente.
Isso permite responder perguntas importantes.
Quanto existe previsto para receber no próximo mês?
Quais parcelas vencem nesta semana?
Qual cliente possui valores atrasados?
Quanto do faturamento realizado ainda não se transformou em recebimento?
Essas informações seriam muito mais trabalhosas de obter se o financeiro precisasse reconstruir as condições comerciais manualmente.
Baixa dos recebimentos
Gerar o título é apenas uma parte do processo. O financeiro também precisa registrar quando o pagamento efetivamente ocorre.
Isso permite diferenciar valores previstos, recebidos, vencidos e pendentes.
Um faturamento elevado pode transmitir a impressão de bom desempenho. Porém, se grande parte das vendas estiver vencida e sem pagamento, a disponibilidade financeira da empresa pode ser bastante diferente.
Por isso, acompanhar a baixa dos títulos é fundamental para analisar o fluxo real de recursos.
Cancelamentos e estornos
Mudanças na venda também precisam ser refletidas adequadamente.
Caso uma venda seja cancelada antes do recebimento, o valor previsto pode precisar ser cancelado no financeiro.
Se o cliente já realizou o pagamento, o procedimento pode envolver estorno, crédito ou outra forma de ajuste conforme o processo adotado.
A integração reduz o risco de uma venda ser cancelada comercialmente enquanto o financeiro continua apresentando uma cobrança como se estivesse válida.
Dessa maneira, vendas e financeiro permanecem relacionados desde a negociação inicial até a liquidação ou eventual cancelamento da operação.
Como estoque e financeiro se relacionam dentro do ERP?
Dentro dos Sistemas integrados de gestão ERP, estoque e financeiro possuem uma relação mais próxima do que pode parecer inicialmente. Mercadorias armazenadas representam recursos utilizados pela empresa e, por isso, decisões relacionadas à compra e reposição afetam diretamente a disponibilidade financeira.
Uma empresa pode ter um estoque cheio e, ao mesmo tempo, enfrentar dificuldades de caixa caso uma parcela elevada de seus recursos esteja aplicada em produtos com baixa movimentação.
Estoque representa recursos da empresa
Comprar mercadorias exige investimento.
Depois que os produtos entram no estoque, aquele valor permanece aplicado até que os itens sejam vendidos e os respectivos recebimentos aconteçam.
Isso significa que estoque elevado não representa necessariamente segurança.
Se uma empresa compra grandes quantidades de itens com baixo giro, pode manter dinheiro imobilizado durante muito tempo.
Além do capital aplicado nos produtos, ainda podem existir custos associados a armazenamento, manuseio, perdas, vencimentos, danos e necessidade de espaço físico.
Por isso, a gestão financeira precisa observar não somente despesas tradicionais, mas também a forma como os recursos estão distribuídos no estoque.
Compras e contas a pagar
A integração fica ainda mais evidente quando analisamos uma compra.
O processo pode começar quando o estoque identifica necessidade de reposição. A empresa consulta fornecedores, realiza um pedido e recebe as mercadorias.
A entrada aumenta a quantidade disponível, enquanto a compra pode gerar uma obrigação financeira.
O fluxo pode ser visualizado desta forma:
Necessidade de reposição → compra → entrada de mercadoria → conta a pagar.
Se essas etapas não estiverem relacionadas, a empresa pode enxergar que possui mais produtos disponíveis sem perceber claramente qual compromisso financeiro foi assumido para formar aquele estoque.
Estoque excessivo
Manter quantidade maior do que a demanda pode provocar diversos impactos.
O primeiro é o capital imobilizado.
O dinheiro utilizado para comprar produtos que permanecem parados deixa de estar disponível para outras necessidades, como pagamento de despesas, investimentos ou negociação com fornecedores.
Existe ainda o risco de perda de valor. Dependendo do segmento, mercadorias podem vencer, deteriorar, sair de linha ou perder atratividade comercial.
Por esse motivo, a decisão de compra precisa considerar o histórico de movimentação, e não apenas a possibilidade de adquirir grande quantidade.
Estoque insuficiente
O problema oposto também merece atenção.
Um estoque excessivamente baixo pode gerar ruptura e perda de vendas.
Quando a empresa percebe a falta apenas no momento em que surge o pedido do cliente, pode precisar realizar compras emergenciais, negociar prazos mais curtos ou pagar condições menos favoráveis.
A falta de produtos também interfere na previsão de receitas. Uma empresa pode possuir demanda, mas não conseguir convertê-la em faturamento por não ter mercadoria disponível.
Integração para planejamento
Quando estoque, vendas, compras e financeiro compartilham informações, a empresa consegue planejar reposições com maior equilíbrio.
Em vez de perguntar apenas quanto existe armazenado, pode analisar quanto vende, qual é o ritmo de saída, quanto já está reservado, quais compras estão previstas e quanto de caixa estará disponível.
Essa visão reduz decisões baseadas somente em percepção.
O objetivo não é manter o maior ou o menor estoque possível, mas encontrar níveis compatíveis com a demanda, os prazos de reposição e a capacidade financeira da empresa.
Como funciona o fluxo integrado de uma venda na prática?
Os Sistemas integrados de gestão ERP tornam mais fácil compreender uma venda como um processo completo, e não apenas como o momento em que o cliente confirma uma compra. Cada etapa utiliza informações que podem ser aproveitadas pelas etapas seguintes.
Um exemplo prático ajuda a visualizar como isso acontece.
Cadastro do cliente e do produto
O processo começa pela qualidade dos cadastros.
O cliente precisa possuir informações suficientes para identificação e realização da operação. O produto, por sua vez, precisa estar corretamente cadastrado para que vendas, estoque e demais rotinas utilizem a mesma referência.
Quando cada setor cria registros próprios para o mesmo item, aumenta o risco de duplicidade.
Uma base compartilhada permite que o produto utilizado na venda seja o mesmo associado às movimentações do estoque.
Criação do pedido
O vendedor registra a negociação informando cliente, produtos, quantidades, preços e condição de pagamento.
Nesse momento, o sistema já possui elementos importantes para outras áreas.
A quantidade solicitada pode ser comparada à disponibilidade. A condição de pagamento poderá posteriormente orientar a geração financeira. O valor negociado ficará associado à operação comercial.
Verificação do estoque
Antes de confirmar a venda, é importante verificar se existe quantidade suficiente.
Essa consulta pode considerar não apenas o saldo físico, mas também reservas provenientes de outros pedidos.
Imagine que o cliente solicita oito unidades e o estoque apresenta dez. Se quatro unidades já estiverem reservadas, a disponibilidade real poderá ser insuficiente para atender o novo pedido imediatamente.
Essa informação permite que o vendedor negocie prazo ou quantidade antes de criar uma expectativa incorreta.
Confirmação da venda
Depois das validações, a operação é confirmada.
A partir daí, as regras configuradas determinam quais movimentações serão realizadas.
O estoque pode ser atualizado na etapa correspondente. O financeiro pode receber as parcelas ou valores previstos. Os relatórios passam a considerar a venda realizada.
Atualização do estoque
Suponha que havia cinquenta unidades disponíveis e dez foram vendidas.
Após a movimentação correspondente, o saldo passa a refletir quarenta unidades, considerando que não existam outras operações simultâneas.
Isso permite que a próxima consulta comercial utilize uma informação atualizada.
Atualização financeira
Se a venda de dez unidades totalizou R$ 4.000 e foi dividida em duas parcelas, o financeiro pode receber dois valores de R$ 2.000 com vencimentos diferentes.
Nesse estágio, o faturamento comercial e os recebimentos previstos permanecem relacionados.
A empresa pode ter vendido R$ 4.000 hoje, mas receber esse valor em datas futuras.
Recebimento do cliente
Quando o pagamento acontece, o financeiro registra a baixa correspondente.
A parcela deixa de ser apenas uma previsão e passa a constar como recebida.
Caso chegue ao vencimento sem pagamento, a empresa consegue identificar a pendência e acompanhar a inadimplência.
Consulta dos resultados
Depois que as operações são registradas, as informações podem alimentar relatórios de diferentes áreas.
A relação pode ser resumida na tabela:
| Etapa | Vendas | Estoque | Financeiro |
|---|---|---|---|
| Pedido | Registra a negociação | Pode reservar mercadoria | Define condição de pagamento |
| Venda | Confirma a operação | Movimenta o estoque | Gera valores a receber |
| Pagamento | Mantém o histórico comercial | Não exige nova saída | Registra a baixa do valor |
| Cancelamento | Altera a operação | Pode retornar ou liberar quantidade | Pode cancelar valores pendentes |
Esse fluxo ajuda a demonstrar por que uma venda precisa ser tratada como parte de uma cadeia de informações. Quanto melhor for a conexão entre as etapas, menor tende a ser a necessidade de reconstruir manualmente o que aconteceu.
Quais recursos avaliar em Sistemas integrados de gestão ERP?
Ao escolher Sistemas integrados de gestão ERP, é importante verificar se os recursos disponíveis realmente acompanham os processos utilizados pela empresa. Ter muitas funcionalidades não significa necessariamente possuir uma integração adequada.
O mais importante é entender se vendas, estoque e financeiro conseguem compartilhar informações de maneira coerente.
Recursos de vendas
A gestão comercial pode envolver desde o primeiro contato com a intenção de compra até o faturamento.
Recursos para elaboração de orçamentos e pedidos ajudam a organizar as etapas anteriores à venda concluída.
O histórico comercial permite consultar operações realizadas por cliente, período ou produto. Isso facilita análises e também o atendimento quando existe necessidade de localizar uma negociação anterior.
As condições de pagamento precisam estar relacionadas corretamente ao financeiro, principalmente quando a empresa trabalha com vendas parceladas.
O faturamento deve respeitar o processo adotado e manter vínculo com as demais movimentações.
Recursos de estoque
O controle de estoque precisa registrar entradas e saídas com origem identificável.
Também é importante avaliar recursos relacionados a reservas, transferências, inventários e definição de estoque mínimo.
As transferências são relevantes para empresas que trabalham com diferentes locais de armazenamento. Nesse caso, não basta conhecer a quantidade total: é necessário saber onde cada item está disponível.
O inventário ajuda a comparar o registro do sistema com a quantidade física e corrigir diferenças seguindo procedimentos controlados.
O histórico das movimentações também merece atenção. Quando aparece uma divergência, a possibilidade de consultar entradas, saídas, ajustes, devoluções e transferências facilita a identificação da origem do problema.
Recursos financeiros
No financeiro, a solução precisa permitir acompanhamento das obrigações e dos recebimentos.
Contas a pagar ajudam a visualizar compromissos futuros. Contas a receber permitem acompanhar valores previstos provenientes das vendas ou de outras receitas.
O fluxo de caixa reúne entradas e saídas para oferecer uma visão da movimentação financeira ao longo do tempo.
Também podem ser necessários controles relacionados a receitas, despesas, atrasos e conciliação das movimentações.
A qualidade dessa área depende diretamente da integração. Se vendas e compras não alimentarem corretamente os registros financeiros, os relatórios podem exigir ajustes constantes.
Cadastros compartilhados
Cadastros compartilhados são essenciais para evitar duplicidade.
Um mesmo produto deve servir de referência para compras, vendas e estoque. O cliente utilizado em uma venda precisa estar relacionado ao respectivo financeiro.
Quando a empresa possui várias versões do mesmo cadastro, a consolidação das informações se torna mais difícil.
Por isso, antes mesmo de analisar relatórios avançados, é importante observar a qualidade da estrutura cadastral.
Relatórios integrados
Relatórios isolados respondem perguntas específicas. Relatórios integrados permitem compreender relações.
A empresa pode querer saber quanto determinado produto vendeu, qual quantidade ainda existe, quanto das vendas já foi recebido e quais valores continuam pendentes.
Essas análises dependem da conexão entre os dados.
Rastreabilidade
Outro recurso importante é conseguir rastrear a origem das informações.
Ao consultar uma saída de estoque, deve ser possível compreender qual operação a gerou. Ao verificar um valor a receber, é importante identificar a venda relacionada.
A rastreabilidade facilita auditorias internas, conferências e correções, além de tornar a gestão mais transparente.
Quais indicadores acompanhar após integrar os setores?
Depois da implantação dos Sistemas integrados de gestão ERP, a empresa precisa transformar os dados registrados diariamente em informações que auxiliem decisões. A integração aumenta a quantidade e a qualidade dos dados disponíveis, mas o verdadeiro benefício aparece quando esses registros são analisados.
Vendas, estoque e financeiro possuem indicadores próprios, além de métricas que podem ser avaliadas em conjunto.
Indicadores de vendas
O faturamento mostra quanto a empresa comercializou dentro de determinado período.
Entretanto, esse valor deve ser acompanhado de outras informações para evitar interpretações superficiais.
A quantidade de vendas ajuda a compreender o volume de operações. O ticket médio permite analisar quanto, em média, cada venda representa.
Produtos mais vendidos mostram quais itens possuem maior demanda, enquanto a evolução das vendas permite comparar períodos e identificar crescimento, queda ou sazonalidade.
Imagine que o faturamento aumentou 15%, mas a quantidade de vendas permaneceu praticamente igual. Uma análise do ticket médio pode revelar que os clientes passaram a realizar compras de maior valor.
Indicadores de estoque
O giro ajuda a observar a velocidade com que os produtos entram e saem.
Itens com baixa movimentação precisam ser analisados porque podem representar capital parado.
O estoque mínimo pode servir como referência para reposição, principalmente quando combinado com histórico de vendas e prazo de entrega do fornecedor.
As rupturas mostram situações em que a empresa ficou sem um produto necessário para atender a demanda.
As divergências entre saldo registrado e quantidade física também precisam ser acompanhadas. Se ocorrem com frequência, podem indicar problemas nos processos de entrada, venda, transferência, devolução ou inventário.
A cobertura de estoque pode ajudar a estimar por quanto tempo determinada quantidade conseguirá atender o consumo médio.
Indicadores financeiros
Contas a receber mostram os valores esperados para os próximos períodos.
Contas a pagar demonstram as obrigações assumidas pela empresa.
O fluxo de caixa reúne essas informações para facilitar o planejamento da disponibilidade financeira.
A inadimplência merece acompanhamento porque vendas realizadas não garantem entrada de recursos.
Também é importante observar receitas e despesas para compreender como os valores se comportam ao longo do tempo.
Indicadores combinados
A integração se torna especialmente útil quando os indicadores deixam de ser analisados de maneira isolada.
Vendas versus recebimentos ajudam a identificar quanto do faturamento já se transformou efetivamente em entrada financeira.
Faturamento versus estoque permite avaliar se o crescimento das vendas está sendo acompanhado por uma política adequada de reposição.
Produtos vendidos versus margem podem demonstrar que o item com maior volume não é necessariamente aquele que oferece maior contribuição para o resultado.
Estoque parado versus capital imobilizado ajuda a visualizar o impacto financeiro de mercadorias com baixa saída.
Vendas realizadas versus valores pendentes permite entender se o aumento comercial está acompanhado de recebimentos ou de crescimento da inadimplência.
Como transformar indicadores em decisões
Um indicador só possui valor quando influencia uma ação.
Se determinada mercadoria apresenta alto giro e baixa cobertura, a empresa pode antecipar uma reposição.
Se outro item permanece parado durante vários meses, pode ser necessário revisar quantidade de compra, preço ou estratégia comercial.
Caso as vendas estejam crescendo, mas os recebimentos não acompanhem o mesmo ritmo, as condições de pagamento e a inadimplência devem ser analisadas.
A vantagem da integração é permitir que essas decisões sejam realizadas com uma visão conjunta da operação, reduzindo análises baseadas apenas em um departamento.
Como implantar a integração entre vendas, estoque e financeiro?
A implantação dos Sistemas integrados de gestão ERP precisa combinar tecnologia, organização de processos e qualidade das informações. Apenas instalar uma ferramenta não garante que os departamentos começarão automaticamente a trabalhar de maneira integrada.
É necessário compreender como as atividades funcionam hoje, definir como deverão funcionar no novo ambiente e preparar os usuários para registrar cada movimentação corretamente.
Mapear os processos atuais
O primeiro passo é entender o caminho das informações.
Como uma venda é criada?
Em qual momento uma mercadoria é reservada?
Quando ocorre a saída do estoque?
Como o financeiro fica sabendo que determinado valor precisa ser recebido?
Como um cancelamento é comunicado aos setores envolvidos?
Responder essas perguntas ajuda a identificar etapas manuais e pontos nos quais as informações deixam de circular corretamente.
O mapeamento também evita simplesmente reproduzir dentro do ERP procedimentos ineficientes que já existiam anteriormente.
Revisar cadastros
Dados incorretos comprometem qualquer integração.
Antes da implantação, é importante revisar produtos, clientes, fornecedores, formas de pagamento, contas financeiras e saldos de estoque.
Produtos duplicados são especialmente problemáticos. Se um item possui dois cadastros diferentes, as movimentações podem ficar divididas entre eles, dificultando a consulta da disponibilidade real.
Clientes duplicados também podem espalhar informações comerciais e financeiras.
A etapa de revisão cadastral ajuda a iniciar a operação com uma base mais confiável.
Definir regras operacionais
Depois dos cadastros, a empresa precisa determinar como cada processo funcionará.
Em qual etapa o pedido reserva mercadoria?
Quando o estoque será movimentado?
O que acontece se uma venda for cancelada?
Como as devoluções serão registradas?
Quando uma venda parcelada deverá gerar contas a receber?
Quem poderá realizar ajustes de estoque?
Essas regras precisam estar claras antes de configurar o sistema.
Quando diferentes usuários executam a mesma operação de maneiras distintas, os dados tendem a perder consistência.
Configurar o ERP
A configuração deve refletir os processos definidos.
Formas de pagamento, condições, depósitos, regras de movimentação e demais parâmetros precisam ser ajustados conforme a realidade da empresa.
Essa etapa deve ser realizada com cuidado porque uma configuração inadequada pode fazer com que uma operação aparentemente correta produza efeitos diferentes dos esperados.
Testar os principais processos
Antes de utilizar o ambiente integralmente, é recomendável simular as situações mais importantes.
Uma venda à vista deve ser testada para verificar seus efeitos comerciais, financeiros e de estoque.
O mesmo vale para uma venda parcelada.
Também devem ser avaliados cancelamentos, devoluções, entradas de produtos, recebimentos e transferências.
O objetivo não é testar apenas o cenário ideal, mas também situações que exigem correção ou reversão.
Treinar os usuários
A integração depende dos registros realizados pelas equipes.
Se um produto sai fisicamente, mas a movimentação não é registrada, o sistema não poderá representar corretamente o estoque.
Se um pagamento é recebido e a baixa não é realizada, o financeiro continuará mostrando o título como pendente.
Por isso, o treinamento deve explicar não apenas onde clicar, mas também por que cada etapa é importante para os demais setores.
Quando o usuário entende que sua movimentação alimentará outros controles, aumenta a percepção sobre a importância da qualidade do registro.
Acompanhar os primeiros resultados
A implantação não termina no primeiro dia de uso.
Nos períodos iniciais, é necessário comparar saldos, movimentações e relatórios para identificar possíveis divergências.
O estoque físico deve ser confrontado com os registros. O financeiro precisa verificar se os títulos estão sendo gerados de acordo com as condições negociadas. A equipe comercial precisa confirmar se as reservas e disponibilidades estão funcionando conforme definido.
Esse acompanhamento permite corrigir procedimentos antes que pequenos erros se acumulem.
Com processos padronizados, cadastros confiáveis e usuários treinados, a integração passa a fazer parte da rotina da empresa, proporcionando informações mais consistentes para todos os setores.
Conclusão
Os Sistemas integrados de gestão ERP permitem que vendas, estoque e financeiro deixem de funcionar como departamentos isolados e passem a compartilhar informações provenientes das mesmas operações.
Quando uma venda é registrada corretamente, seus efeitos podem ser acompanhados desde a negociação comercial até a movimentação do produto e o recebimento do cliente. Isso reduz a necessidade de transportar informações manualmente entre diferentes controles e facilita a identificação da origem de cada movimentação.
No estoque, a integração ajuda a distinguir quantidade física, reservas e disponibilidade. No financeiro, permite acompanhar valores previstos, recebidos, vencidos e pendentes. Na área comercial, oferece uma visão mais confiável para consultar produtos, condições e histórico das negociações.
Essa centralização também melhora a análise dos resultados. Em vez de avaliar apenas faturamento, saldo de estoque ou fluxo de caixa separadamente, a empresa pode observar relações entre vendas, recebimentos, giro, reposição e capital aplicado em mercadorias.
Entretanto, a tecnologia não resolve sozinha todos os problemas de gestão. A qualidade dos resultados depende de cadastros corretos, regras operacionais bem definidas e movimentações registradas no momento adequado.
Também é fundamental acompanhar os indicadores depois da implantação. Eles ajudam a identificar produtos parados, rupturas, inadimplência, necessidade de compras, crescimento das vendas e possíveis divergências entre os setores.
Quando essas informações permanecem atualizadas e relacionadas, os gestores conseguem compreender melhor o que está acontecendo na operação e tomar decisões com base em dados mais consistentes.
Assim, Sistemas integrados de gestão ERP não servem apenas para concentrar funcionalidades em uma única ferramenta. Seu principal papel é conectar processos, organizar o fluxo das informações e criar uma visão mais completa da empresa, permitindo que vendas, estoque e financeiro trabalhem de maneira coordenada e contribuam para uma gestão mais organizada, previsível e eficiente.