Erros no controle de estoque raramente surgem de uma única falha. Eles se acumulam em cadastros, recebimentos, armazenagem e decisões de compra, até afetarem toda a operação.
Resposta rápida
Os principais erros no controle de estoque são a desorganização física, registros incorretos, a ausência de inventários regulares e compras sem relação com a demanda. Para evitá-los, a empresa precisa padronizar entradas e saídas, conferir mercadorias, manter cadastros confiáveis, acompanhar indicadores e usar um sistema integrado às operações. A correção deve atacar a causa, não apenas ajustar o saldo depois da divergência. Assim, compras, vendas, financeiro e produção passam a trabalhar com uma visão mais coerente dos produtos disponíveis.
Resumo
- Organização física e cadastro consistente são a base de um estoque confiável.
- Inventários e auditorias revelam divergências antes que elas se transformem em perdas maiores.
- Compras precisam considerar demanda, estoque mínimo, giro e capacidade de armazenagem.
- Tecnologia ajuda quando acompanha processos bem definidos e responsabilidades claras.
- Um ERP personalizável pode conectar estoque, vendas, compras e faturamento à realidade da empresa.
O que são erros no controle de estoque?
Erros no controle de estoque são falhas nos processos, registros ou decisões que fazem o saldo informado deixar de representar a quantidade, a localização, o custo ou a disponibilidade real dos itens. Eles podem aparecer no recebimento, na armazenagem, nas vendas, nas transferências, na produção ou no faturamento.
Controle de estoque não é apenas saber quantas unidades estão guardadas. É manter uma relação confiável entre o que foi comprado, recebido, armazenado, movimentado, vendido e eventualmente devolvido. Quando qualquer etapa é feita sem padrão, o saldo perde valor como instrumento de decisão.
Na prática, a divergência pode assumir formas diferentes. Um produto aparece no sistema, mas não é localizado no depósito. Uma mercadoria está fisicamente disponível, porém não foi lançada. Dois itens semelhantes recebem códigos trocados. Também é possível ter quantidade correta e, ainda assim, localização, custo ou unidade de medida incorretos.
Essa distinção importa porque cada causa exige uma correção própria. Recontar o estoque resolve apenas o sintoma quando o problema está no cadastro ou no processo de recebimento. A gestão madura procura descobrir em que ponto a informação deixou de acompanhar o produto.
Quais são os principais erros no controle de estoque?
Os erros mais recorrentes envolvem organização, registro, conferência e planejamento da demanda. Eles se reforçam: um cadastro ruim dificulta a contagem, uma armazenagem confusa aumenta os lançamentos errados e uma compra sem análise amplia o excesso ou a falta de mercadorias.
Falta de organização
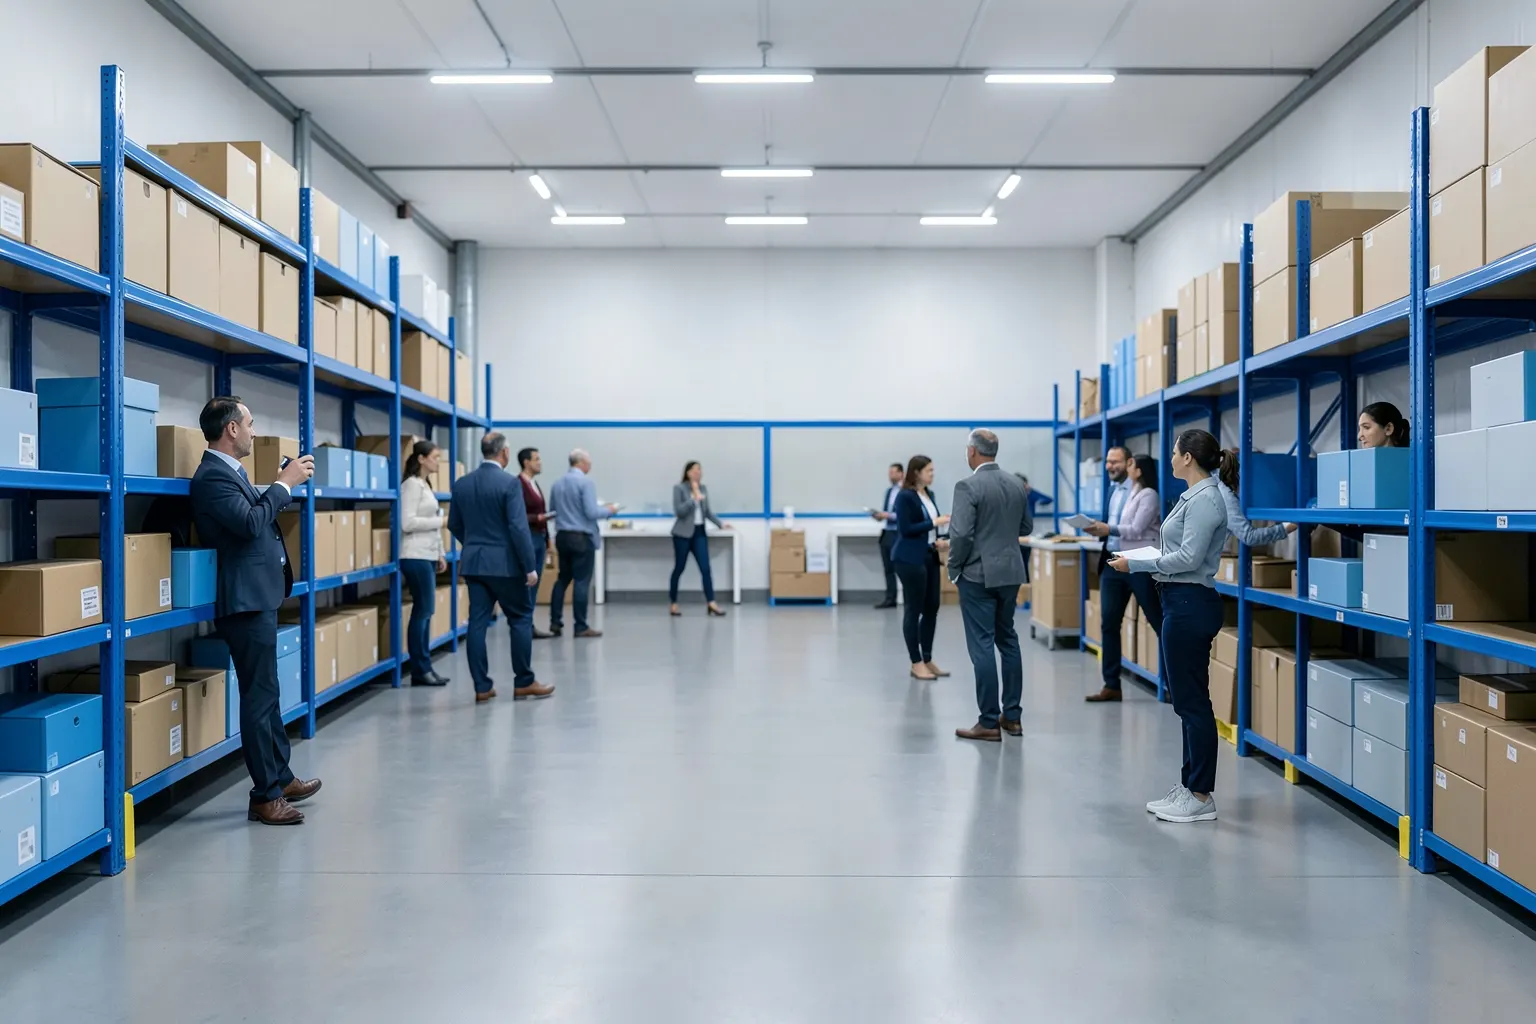
A desorganização começa quando não há critério claro para endereçar, identificar e separar os itens. Produtos parecidos ficam próximos sem identificação suficiente, caixas abertas perdem a referência original e materiais recém recebidos se misturam aos já conferidos. O resultado é tempo gasto procurando, movimentações duplicadas e maior risco de expedir a mercadoria errada.
A organização também precisa existir no cadastro. Descrições abreviadas de maneiras diferentes, unidades de medida inconsistentes e códigos duplicados criam uma espécie de desordem invisível. Mesmo que o depósito pareça arrumado, a consulta pode retornar uma informação que não corresponde ao item encontrado.
Um estudo em uma concessionária identificou desorganização no armazenamento, dificuldade para localizar peças, falta de conferência no recebimento e divergências entre estoque físico e sistema. O caso mostra que organização não é estética: ela interfere diretamente na velocidade e na confiabilidade da operação.
Erros de registro
O registro é a ponte entre o movimento físico e a informação gerencial. Se uma entrada é lançada com quantidade incorreta, uma saída não é registrada ou uma devolução fica pendente, o saldo começa a se afastar da realidade. Depois, compras e vendas passam a ser planejadas sobre uma base defeituosa.
Erros de registro também surgem quando pessoas diferentes adotam procedimentos diferentes. Uma área lança a saída no momento da separação, outra somente depois do faturamento e uma terceira mantém anotações paralelas. Cada escolha pode parecer razoável isoladamente, mas a falta de um momento oficial para a movimentação cria duplicidades e lacunas.
O recebimento merece atenção especial. Conferir quantidade, código, unidade, integridade e documento antes de disponibilizar o item reduz a chance de levar um erro para as etapas seguintes. O estudo apontou que a falta de conferência no recebimento pode gerar falhas no controle e impacto negativo para a empresa.
Também é importante tratar notas, vendas e devoluções como parte do mesmo fluxo. Um estudo relacionou divergências entre o registro contábil e a quantidade real de mercadorias à ausência de documentos de saída em todas as vendas e à falta de contagens periódicas. O aprendizado é direto: movimentação sem registro completo não desaparece, ela reaparece como diferença.
Não realizar inventários regulares
Sem inventário, a empresa pode conviver com diferenças por longos períodos. Quando finalmente realiza uma contagem, encontra um problema acumulado e tem dificuldade para descobrir se a origem foi uma entrada, uma venda, uma transferência, uma perda ou um cadastro incorreto.
Inventário não precisa ser uma interrupção desordenada da rotina. A empresa pode combinar uma contagem ampla com verificações recorrentes de grupos mais críticos, como itens de maior valor, maior giro ou maior risco de perda. O essencial é definir responsáveis, método de contagem, tratamento para divergências e registro das causas encontradas.
A contagem física também não deve ser vista como punição para a equipe. Ela funciona como mecanismo de controle do processo. Quando a liderança transforma a divergência em oportunidade de investigação, os colaboradores tendem a relatar falhas de fluxo com mais precisão, em vez de apenas tentar ajustar o número final.
A ausência de contagens periódicas foi associada a divergências entre registros e quantidades reais em uma empresa analisada. Isso reforça que o inventário não é uma atividade eventual para cumprir calendário, mas uma fonte contínua de confiabilidade.
Não considerar a demanda
Comprar sem observar o comportamento das vendas, o prazo de reposição, a sazonalidade e o estoque disponível é um erro de planejamento. A consequência pode ser excesso de itens de baixa saída, capital parado e espaço ocupado, enquanto produtos importantes ficam indisponíveis.
A demanda não deve ser interpretada apenas como uma previsão abstrata. Ela pode ser analisada a partir do histórico de vendas, de pedidos em aberto, de contratos, de campanhas, da capacidade de produção e das oscilações típicas de cada período. O responsável pela compra também precisa distinguir uma venda pontual de uma tendência persistente.
A pesquisa encontrou erros nos volumes de compra como o principal problema identificado, com 31,29% dos casos. O mesmo estudo registrou a não utilização de estoque mínimo em 29,54% dos casos, a identificação de itens ineficientes em 19,74%, o espaço insuficiente em 10% e a divergência entre estoque físico e sistema em 9,44%. Esses percentuais mostram que comprar melhor depende de combinar quantidade, política de reposição, utilidade do item e capacidade física.
Estoque mínimo não é um número imutável. Ele precisa refletir o consumo esperado e o tempo necessário para repor. Quando a regra fica desatualizada, o indicador dá uma falsa sensação de segurança. Por isso, a revisão deve acompanhar mudanças no mix, nos fornecedores e no padrão de vendas.
Como evitar erros no controle de estoque?
Evitar erros exige um processo único para cadastrar, receber, armazenar, movimentar e conferir itens. A empresa deve combinar procedimentos claros, capacitação, auditoria e tecnologia, sem esperar que o sistema corrija sozinho uma rotina mal definida.
Implementar um sistema de gestão eficiente
Um sistema de gestão eficiente centraliza o cadastro e registra as movimentações no momento em que acontecem. Isso reduz a dependência de planilhas paralelas e facilita a consulta do saldo por produto, localização, unidade ou operação. A centralização também permite que compras, vendas, faturamento e estoque compartilhem a mesma informação.
A implantação, entretanto, deve começar pelo desenho do processo. Antes de parametrizar telas ou relatórios, a empresa precisa decidir quem autoriza uma entrada, quando uma saída altera o saldo, como devoluções serão tratadas e quais campos são obrigatórios. Sem essas definições, a tecnologia apenas acelera a inconsistência.
Outro ponto é a governança do cadastro. Descrição, código, unidade, grupo, custo e regras de movimentação devem seguir padrões conhecidos. Alterações precisam deixar registro e ter responsável. Assim, a empresa consegue investigar uma diferença sem depender da memória de uma única pessoa.
O sistema deve apoiar a rotina real, mas também induzir boas práticas. Alertas de estoque mínimo, bloqueios para campos essenciais, histórico de alterações e relatórios de divergência são úteis quando estão alinhados ao processo que a equipe consegue cumprir.
Treinar a equipe adequadamente
Treinamento de estoque não se resume a mostrar onde clicar. A equipe precisa compreender por que cada conferência existe, qual é o impacto de um código errado e em que momento uma movimentação deve ser registrada. Essa visão conecta a tarefa operacional à decisão de compra, venda e atendimento.
O treinamento deve usar situações do próprio negócio. Uma simulação de recebimento pode abordar caixa com quantidade diferente do documento, item semelhante com código distinto e mercadoria devolvida. Outra simulação pode mostrar como uma saída não lançada afeta o saldo disponível e a reposição.
Também é recomendável documentar rotinas em linguagem simples. Um procedimento curto para recebimento, separação, transferência, devolução e inventário reduz interpretações pessoais. A liderança deve acompanhar a aplicação e atualizar o material quando o processo mudar.
Responsabilidade compartilhada não significa responsabilidade difusa. Cada etapa precisa ter um dono, um momento de execução e um critério de conferência. Quando todos sabem onde sua tarefa começa e termina, fica mais fácil corrigir a origem do erro sem procurar culpados.
Realizar auditorias periódicas
Auditoria de estoque é uma verificação estruturada da aderência entre o processo, o sistema e a realidade física. Ela pode examinar documentos de entrada, registros de saída, ajustes, devoluções, transferências, localização e histórico de alterações.
Uma auditoria útil não olha somente para o saldo final. Ela escolhe amostras, acompanha o caminho do item e pergunta se cada movimento foi autorizado, conferido e lançado no momento correto. Também deve classificar as divergências por causa, frequência, valor e área envolvida.
Os resultados precisam gerar ação. Se a maioria das diferenças nasce no recebimento, o procedimento dessa etapa deve ser revisto. Se ocorre em transferências, talvez falte confirmação entre origem e destino. Se aparece em itens semelhantes, o cadastro e a identificação física merecem prioridade.
A periodicidade deve ser compatível com o risco. Itens de alto giro ou maior impacto operacional pedem acompanhamento mais próximo, enquanto grupos estáveis podem seguir uma agenda diferente. O importante é que a auditoria seja previsível e que suas correções sejam acompanhadas até a conclusão.
Utilizar tecnologia a favor da gestão
Tecnologia ajuda a reduzir digitação, aproximar o registro do movimento físico e tornar as informações mais visíveis. Leitura de códigos, dispositivos móveis, integração entre canais e relatórios de saldo podem diminuir retrabalho quando são aplicados dentro de uma rotina bem definida.
O ganho não está em acumular telas. Está em tornar a decisão mais rápida e rastreável. Um painel que mostra itens abaixo do mínimo, produtos sem giro, entradas pendentes e diferenças de inventário pode orientar a ação antes que a falta ou o excesso se materialize.
Integrações também merecem cuidado. Quando vendas, compras e faturamento trocam dados automaticamente, a empresa reduz lançamentos repetidos. Porém, é necessário testar regras, unidades, cadastros e exceções. Uma integração que transmite informação errada apenas espalha o problema com mais velocidade.
A automação deve acompanhar o processo da empresa, e não obrigar a operação a improvisar ao redor da ferramenta. Por isso, a recomendação é avaliar aderência, rastreabilidade e capacidade de adaptação antes de escolher uma solução.
Qual a importância de corrigir erros no controle de estoque?
Corrigir erros no controle de estoque é importante porque a qualidade do saldo influencia decisões de compra, venda, produção, atendimento e caixa. Quanto mais tempo a divergência permanece, maior a chance de ela contaminar outras etapas.
A primeira razão para corrigir é operacional. Um saldo incorreto pode indicar disponibilidade onde não existe produto ou ocultar mercadoria que está parada. Em ambos os casos, a empresa perde tempo, reorganiza pedidos e aumenta a pressão sobre a equipe.
A segunda razão é financeira. Excesso de estoque imobiliza recursos e pode gerar perdas por avaria, obsolescência ou queda de valor. Falta de estoque, por sua vez, pode provocar vendas perdidas, compras urgentes e custos adicionais de transporte. Sem dados confiáveis, o gestor não consegue separar um problema de demanda de um problema de registro.
A terceira razão é gerencial. Indicadores de giro, margem, cobertura e desempenho por produto só ajudam quando partem de dados coerentes. Um relatório visualmente bem elaborado não compensa entradas incompletas ou saídas que ficaram fora do sistema.
Corrigir também protege o relacionamento com clientes e parceiros. Entregas incompletas, promessas não cumpridas e substituições inesperadas são frequentemente percebidas na ponta, embora a origem esteja em uma falha interna de estoque. O estudo sobre obras mostrou que falhas simples, como falta de conferência ou ausência de registro de materiais, podem causar atrasos, retrabalho e aumento de custos.
A correção deve ser acompanhada de prevenção. Ajustar o saldo sem registrar a causa faz a diferença desaparecer apenas no relatório, deixando o processo vulnerável a uma repetição.
Quais são as consequências de erros no controle de estoque?
As consequências aparecem em cadeia: ruptura, excesso, retrabalho, custos maiores, decisões fracas e perda de confiança nas informações. O impacto varia conforme o setor, o giro dos itens e a dependência da operação em relação ao estoque.
A ruptura é a consequência mais visível. O sistema informa disponibilidade, mas o item não está no local indicado, foi reservado para outro pedido ou teve sua quantidade lançada de forma incorreta. A equipe então precisa localizar, substituir, comprar às pressas ou explicar a indisponibilidade.
O excesso é menos imediato, mas igualmente prejudicial. Compras acima da necessidade ocupam espaço, dificultam a movimentação e prendem capital. Quando o produto perde validade comercial ou deixa de acompanhar a preferência do mercado, a empresa pode precisar conceder descontos ou absorver perdas.
Há ainda o retrabalho. Divergências exigem recontagem, busca de documentos, correções manuais e comunicação entre áreas. O tempo gasto para investigar poderia estar sendo usado em atividades de atendimento, planejamento e melhoria de processos.
A operação também fica mais vulnerável a perdas não identificadas. Sem rastreabilidade de entradas, saídas e ajustes, torna-se difícil distinguir avaria, extravio, erro de lançamento e falha de conferência. A reação tende a ser genérica, o que reduz a qualidade da prevenção.
Em uma empresa analisada, a dificuldade para localizar peças ocorreu junto com desorganização, falta de conferência e divergência entre o estoque físico e o sistema. O conjunto é relevante porque mostra como problemas aparentemente separados podem se alimentar.
No nível estratégico, a consequência é a perda de confiança. Se o gestor não acredita no saldo, passa a manter controles paralelos, pedir confirmações manuais e adiar decisões. A empresa fica mais lenta justamente quando precisa de informação rápida.
Como monitorar e melhorar continuamente o controle de estoque?
A melhoria contínua depende de medir a qualidade do estoque, investigar as causas das diferenças e revisar os procedimentos com frequência. O ciclo deve ser simples: observar, comparar, corrigir, acompanhar e padronizar o que funcionou.
Comece definindo indicadores que ajudem a agir. Acuracidade compara o saldo registrado com a contagem física. O nível de ruptura revela quando a empresa não consegue atender por falta de item. O giro mostra a velocidade de saída, enquanto o valor parado sinaliza capital concentrado em produtos de baixa movimentação.
Indicador só é útil quando tem responsável e rotina de análise. Não basta publicar um painel. É preciso estabelecer o que acontece quando a acuracidade cai, quando um item fica abaixo do mínimo ou quando a compra se afasta do consumo observado. A resposta deve estar prevista no processo.
A análise de causa pode usar perguntas simples. O item foi recebido e conferido? O código estava correto? A saída ocorreu antes do lançamento? Houve transferência sem confirmação? O produto foi separado para um pedido cancelado? Essas perguntas transformam a divergência em aprendizado operacional.
Reuniões curtas entre estoque, compras, vendas e financeiro ajudam a conectar sinais. A equipe comercial pode perceber mudança na procura, compras pode revisar reposição, e a operação pode apontar limitações de espaço ou identificação. A visão integrada evita que cada área otimize seu próprio resultado em prejuízo do conjunto.
Também é importante controlar mudanças. Novo produto, nova unidade de medida, novo canal de venda ou nova filial podem alterar o comportamento do estoque. Antes de colocar a mudança em produção, teste o cadastro, a movimentação e os relatórios. Depois, acompanhe as primeiras operações com atenção.
A melhoria contínua não significa alterar tudo o tempo inteiro. Significa preservar o que funciona, corrigir o que produz erro e retirar etapas que geram trabalho sem controle. O objetivo é criar uma rotina confiável mesmo quando o volume de operações cresce.
- reduzir divergências entre o depósito e o sistema → padronize recebimento, identificação, saída e inventário, com registro no momento de cada movimentação.
- diminuir compras em excesso → analise demanda, giro, estoque mínimo, prazo de reposição e espaço disponível antes de comprar.
- encontrar a origem dos erros → realize auditorias por amostragem e classifique as diferenças por etapa, causa e impacto.
- integrar estoque com outras áreas → avalie um sistema de gestão que conecte compras, vendas, faturamento e estoque em um fluxo único.
- Empresa com poucos itens e movimentação simples: Comece com cadastro padronizado, rotina de conferência e inventários definidos antes de ampliar a tecnologia.
- Operação com muitos produtos ou canais de venda: Priorize integração, rastreabilidade e atualização dos saldos no momento das movimentações.
- Negócio com processos muito específicos: Mapeie as regras próprias e avalie uma solução personalizável, evitando adaptar a operação a controles paralelos.
Como Sistema ERP Personalizado pode ajudar
Quando os erros são recorrentes, a dificuldade pode estar menos na atenção das pessoas e mais na falta de aderência entre o sistema e o processo. Uma operação com múltiplos canais, regras próprias de compra, produção ou distribuição precisa de uma estrutura que represente seus fluxos sem depender de controles paralelos.
É nesse contexto que o Sistema ERP Personalizado pode ajudar. O GestãoFlex oferece um sistema ERP completo e personalizável que integra vendas, estoque, financeiro e outras áreas da operação, com possibilidade de adaptar a solução às necessidades específicas da empresa.
A personalização faz sentido quando a rotina tem particularidades que não cabem em um fluxo rígido. Campos, etapas, relatórios e regras podem ser ajustados para que o registro aconteça no ponto correto do processo. Isso não elimina a necessidade de treinamento ou auditoria, mas cria melhores condições para que a equipe trabalhe com uma informação única.
O ponto de partida deve ser o diagnóstico. Antes de solicitar qualquer ajuste, a empresa precisa mapear onde surgem as divergências, quais áreas participam do movimento e que informação falta para decidir. A partir desse entendimento, o sistema pode apoiar uma operação mais coerente, sem transformar tecnologia em remendo para um procedimento indefinido.
A escolha de uma solução personalizada, portanto, deve ser tratada como decisão de gestão. O valor está na capacidade de conectar o controle de estoque ao modo como a empresa compra, vende, fatura e acompanha suas operações. Quando essa conexão é construída com clareza, o saldo deixa de ser apenas um número e passa a sustentar decisões mais responsáveis.
Leia também
- erros comuns no controle de estoque e como evitá-los
- controle de estoque manual ou ERP
- como calcular o custo de implementar controle de estoque eficiente
- como implementar um ERP personalizado
Perguntas frequentes
Qual é o erro mais comum no controle de estoque?
Não existe uma única resposta para todos os negócios, mas desorganização, registros incompletos, ausência de inventários e compras sem análise de demanda aparecem com frequência. O mais importante é identificar em qual etapa a informação deixa de acompanhar o produto.
Como saber se o estoque físico está divergente do sistema?
Compare a contagem física com o saldo registrado, começando por itens de maior giro, valor ou risco. Registre a diferença, investigue entradas, saídas, devoluções e transferências, e só depois faça o ajuste necessário.
Com que frequência a empresa deve fazer inventário?
A frequência deve considerar giro, valor, risco de perda e impacto operacional. Uma contagem ampla pode ser combinada com verificações recorrentes de grupos críticos, desde que haja método, responsáveis e tratamento das divergências.
O estoque mínimo evita todos os problemas de reposição?
Não. Ele funciona como referência para reposição, mas precisa refletir consumo, tempo de entrega e mudanças na operação. Se o cadastro ou o saldo estiverem errados, o estoque mínimo também pode produzir uma decisão inadequada.
Planilhas são suficientes para controlar o estoque?
Podem atender operações simples e bem disciplinadas, mas ficam limitadas quando há muitos produtos, canais, usuários ou movimentações. O critério principal é saber se o método oferece rastreabilidade, atualização no momento correto e informação confiável para decidir.
Como treinar a equipe para reduzir erros?
Explique o impacto de cada tarefa, padronize recebimento, saída, devolução e inventário, use exemplos da própria operação e defina responsáveis. O treinamento precisa ser revisado quando o processo ou o sistema mudar.
Um ERP resolve sozinho os erros de estoque?
Não. Um ERP organiza e conecta informações, mas depende de cadastros corretos, regras claras, lançamentos completos e conferência. A tecnologia deve apoiar um processo bem desenhado, não substituir a gestão.
Quando considerar um ERP personalizado?
Quando a empresa possui fluxos específicos, integrações necessárias ou controles que não se adaptam bem a uma rotina padronizada. O diagnóstico deve vir antes da personalização, para distinguir uma necessidade real de um procedimento que apenas precisa ser reorganizado.
Glossário
Acuracidade de estoque: Grau de correspondência entre a quantidade registrada no sistema e a quantidade encontrada fisicamente.
Estoque mínimo: Referência de quantidade que sinaliza a necessidade de reposição antes que o item fique indisponível.
Inventário: Contagem e conferência dos itens armazenados para comparar a realidade física com os registros.
Ruptura: Indisponibilidade de um item necessário para atender uma venda, pedido ou operação.
Rastreabilidade: Capacidade de acompanhar a origem, o movimento e o registro de um item ao longo do processo.